


| Kort sagt:
Aksjonærregisteroppgaven (RF-1086) er en årsrapport som norske aksjeselskaper (AS) sender til Skatteetaten. Den rapporterer aksjonærenes eierskap og relevante aksjetransaksjoner. Slik at Skatteetaten kan beregne riktig skatteinformasjon for aksjonærene. Fristen er 31. januar hvert år. |
Det er viktig for bedriftseiere å forstå hvordan oppgaven fungerer, fordi feil aksjonærinformasjon kan føre til feil i skatterapporteringen. Å holde selskapets aksjonærbok oppdatert gjennom året gjør den årlige rapporteringsprosessen enklere.
Hva er en aksjonærregisteroppgave?
En aksjonærregisteroppgave (RF-1086) er selskapets årlige innberetning av aksjonærinformasjon til Skatteetaten. Den gir Skatteetaten informasjon om eierskap, aksjer, utbytte og andre hendelser som kan påvirke aksjonærbeskatningen.
Skatteetaten bruker denne informasjonen til å forberede aksjeoppgaven for aksjonærene. Informasjonen kan deretter bidra til å forhåndsutfylle relevante beløp i aksjonærens selvangivelse.
Hvis for eksempel en aksjonær eier 500 aksjer og mottar utbytte i løpet av året, må selskapet rapportere den relevante informasjonen. Dette hjelper Skatteetaten med å koble transaksjonen til riktig aksjonær.
Hvorfor er aksjonærregisteroppgave viktig?
Uttalelsen skaper en viktig kobling mellom selskapets register og aksjonærens skatteinformasjon. En feil i selskapets rapport kan påvirke hva som vises i aksjonærens aksjeoverdragelse.
Skatteetaten sier at aksjeoverdragelse kan inkludere informasjon som aksjebeholdning, utbytte, inngangsverdi, skjermingsgrunnlag og skjermingsfradrag for personlige aksjonærer.
Derfor bør et selskap ikke behandle RF-1086 som et årlig skjema. Det bør først sørge for at aksjonær og transaksjonsregistreringene er korrekte.
Hvilken informasjon er inkludert i aksjonærregisteroppgave?
Oppgaven inneholder selskaps og aksjonærinformasjon som kan påvirke beskatningen av aksjer. Dette inkluderer eierinformasjon og rapporteringspliktige endringer i løpet av inntektsåret.
Avhengig av hva som skjedde i løpet av året, kan informasjonen dekke:
- Aksjonærer
- Antall aksjer
- Aksjeklasser
- Aksjekjøp
- Aksjesalg eller overføringer
- Utbytte
- Endringer i aksjekapital
- Endringer i eierskap
- Visse omorganiseringer og andre aksjerelaterte hendelser
Den nøyaktige informasjonen avhenger av selskapets situasjon og transaksjonene det har foretatt.
Skatteetaten forklarer at aksjonærregisteret inneholder informasjon om hendelser og transaksjoner rapportert av selskaper. Registeret kan også gi informasjon om aksjonærer, aksjeklasser og antall aksjer holdt ved utgangen av inntektsåret.
Er aksjonærregisteret det samme som aksjonærregisteroppgave?
Nei, de er relaterte, men de er ikke det samme. Aksjonærregisteret er selskapets egen løpende oversikt over hvem som eier aksjene, mens aksjonærregisteroppgaven er rapporten som sendes til Skatteetaten.
Skilllet er viktig for selskaper.
| Aksjonærregister | Aksjonærregisteroppgave |
| Selskapets egen aksjonærregister | Årlig skattemelding til Skatteetaten |
| Viser hvem som eier aksjer | Rapporterer informasjon relevant for aksjonærbeskatning |
| Må vedlikeholdes av selskapet | Må sendes inn til aksjonærregisteret |
| Oppdateres ved eierskifte | Sendes inn årlig |
| Administreres av selskapets styre | Rapporteres gjennom det nødvendige innleveringssystemet |
Altinn slår fast at alle aksjeselskaper må ha en aksjonærbok. Styret er ansvarlig for å opprette og vedlikeholde den, og den bør oppdateres umiddelbart når en aksjeoverføring er fullført.
De to registreringene fungerer derfor sammen. Hvis aksjonærboken er feil, kan også informasjonen som brukes til årsrapporten være feil.
Hvem må sende inn en aksjonærregisteroppgave?
Norske AS og ASA selskaper må vanligvis sende inn en aksjonærregisteroppgave hvert år. Dette gjelder også når det ikke har vært noen endringer i løpet av året.
Nyopprettede selskaper må sende inn oppgaven selv om de ikke var registrert i Foretaksregisteret ved årets utgang. Selskaper som ble avviklet i løpet av året må også sende den inn.
Det finnes unntak. For eksempel sender ikke boligaksjeselskaper inn oppgaven, mens selskaper der Euronext VPS håndterer rapportering kan være unntatt fra rapporteringsplikten.
Hva om ingenting har endret seg i løpet av året?
Du må fortsatt sende inn årsrapporten. Et selskap kan ikke hoppe over årsrapporten fordi aksjonærene og aksjepostene forble de samme.
Altinn oppgir at årsrapporten må sendes inn selv om det ikke har vært noen endringer i løpet av året. Dette er et krav som en liten bedriftseier lett kan overse.
Når forfaller aksjonærregisteroppgaven?
Fristen er 31. januar året etter inntektsåret. For eksempel skal informasjon for inntektsåret 2026 normalt være levert innen 31. januar 2027.
Et selskap kan sende inn oppgaven tidligere og oppdatere den hvis ny informasjon må rapporteres. Den sist innsendte oppgaven behandles som den gjeldende.
Hva skjer hvis du ikke overholder fristen?
Forsinket eller manglende rapportering kan føre til tvangsmulkt. For 2026 oppgir Altinn at boten kan være 673 kroner per dag, opptil maksimalt 13 450 kroner, når oppgaven er forsinket, mangler eller inneholder åpenbare feil. For et lite selskap kan dette gjøre en enkel rapporteringsoppgave til en unødvendig kostnad.
Hvordan sender du inn en aksjonærregisteroppgave?
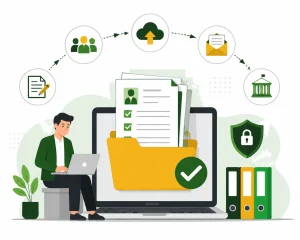
Fra juni 2026 skal norske AS-selskaper levere aksjonærregisteroppgave gjennom et sluttbrukersystem. Tidligere innleveringsløsning gjennom Altinn legges ned.
Dette er en viktig nåværende endring for bedrifter. De fleste bedrifter bruker allerede et system for å levere selvangivelsen; mange av disse systemene støtter også aksjonærregisteret.
Før du sender inn, sjekk:
- Aksjonærlisten.
- Antall aksjer.
- Aksjeklasser.
- Aksjekjøp og salg.
- Utbytte.
- Endringer i aksjekapitalen.
- Andre rapporteringspliktige aksjetransaksjoner.
- At informasjonen stemmer overens med selskapets aksjonærregister.
Hva er de vanligste feilene?
De vanligste problemene kommer fra feil eller utdatert aksjonærinformasjon. Små endringer, som for eksempel aksjeoverføring eller utbytte, kan føre til rapporteringsfeil hvis selskapet ikke oppdaterer sine registre.
Se opp for disse feilene:
- Glemmer å rapportere når ingenting har endret seg.
- Rapporterer feil antall aksjer.
- Unnlater å oppdatere eierskap etter en aksjeoverføring.
- Oppgir feil aksjonæropplysninger.
- Glemmer utbytte.
- Rapporterer informasjon som ikke samsvarer med aksjonærboken.
- Venter til fristen for å sjekke alt.
- Forutsetter at regnskapssystemet automatisk gjør alle aksjonærregistreringer korrekte.
Avsluttende tanker
Å holde aksjonærregistreringene nøyaktige gjennom hele året gjør det mye enklere å fullføre aksjonærregisteroppgaven. For AS selskaper kan regelmessige oppdateringer bidra til å unngå rapporteringsfeil, skatteproblemer og unødvendige bøter.
Trenger du hjelp med aksjonærrapporteringen din?
Det kan ta tid å holde aksjonærregistre og skatterapportering nøyaktige, spesielt når selskapet ditt har aksjeoverføringer, utbytte eller andre endringer i løpet av året. Riktig støtte kan hjelpe deg med å unngå feil og holde rapporteringen på rett spor.
Vi tilbyr tjenester som:
- Regnskapstjenester
- Lønns og personaltjenester
- Årsregnskap og skatt
- Lonns tjenester
- Skattetjenester
- Bedriftsskattetjenester
- Skattemelding
Hos Riktigregnskap.no kan du få regnskapsstøtte spesifikt for din bedrift. Kontakt oss for å diskutere din aksjonærrapportering og andre regnskapsbehov.
Viktige konklusjoner
- Aksjonærregisteroppgaven (RF-1086) er den norske aksjonærregisteroppgaven.
- Den sendes inn til Skatteetatens aksjonærregister.
- AS selskaper må vanligvis sende den inn hvert år.
- Normal frist er 31. januar etter inntektsåret.
- Den må sendes inn selv om det ikke har vært noen endringer.
- Aksjonærregisteret bør oppdateres når eierskapet endres.
- Forsinket, manglende eller åpenbart feil rapportering kan føre til tvangsfullbyrdelsesgebyr.