


Hvert salg, hver mottatte faktura, hver betaling inn eller ut av bedriftskontoen din skaper finansiell informasjon. Bokføring er systematisk registrering av disse transaksjonene, med dokumentasjon bak hver enkelt.
En transaksjon skjer, du dokumenterer den, og du registrerer den riktig. Det er hele ideen.
De fleste eiere som driver et enkeltpersonforetak eller et lite aksjeselskap forstår det i prinsippet. Praksisen setter dem i en knipe: hvilke dokumenter som er viktige, hvordan MVA passer inn, hvor langt bak de trygt kan falle. En betydelig endring av elektronisk fakturering trer også i kraft fra januar 2027.
Viktige konklusjoner
- Bokføring registrerer transaksjoner. Regnskap gjør disse postene om til rapporter, mens økonomistyring bruker disse rapportene til å ta beslutninger.
- Hver postering trenger støttedokumentasjon som beviser at transaksjonen skjedde.
- Mesteparten av den primære regnskapsdokumentasjonen må oppbevares i fem år etter regnskapsårets slutt.
- Fra 1. januar 2027 må bokføringspliktige virksomheter bruke elektroniske fakturaer ved fakturering til andre bokføringspliktige virksomheter, med forbehold om gjeldende unntak.
- Månedlig i stedet for årlig registrering fanger opp feil mens du fortsatt kan rette dem.
Hva er bokføring?
Bokføring er systematisk registrering og dokumentasjon av en bedrifts økonomiske transaksjoner.
Tre relaterte begreper blir stadig forvekslet:
- Bokføring er registreringen. Salg inn, kjøp ut, hver med et dokument bak seg.
- Regnskap er hva disse registreringene blir, årsregnskap, selvangivelse, MVA-rapporter.
- Økonomistyring er hva du gjør med informasjonen: overvåker marginer, prognostiserer kontantstrøm, bestemmer om du skal ansette.
Bokføring er rådataene, regnskap er rapporten, økonomistyring er avgjørelsen.
Hvordan fungerer bokføring?
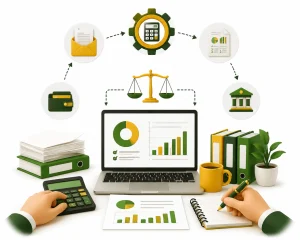
Prosessen er identisk for hver transaksjon. Følg én, så blir resten åpenbart.
En elektriker i Trondheim kjøper kabler og armaturer for 5000 kroner pluss mva.
- Transaksjonen skjer. Han henter materialene fra grossisten.
- Dokumentasjonen ankommer. Leverandøren sender en faktura som viser 5000 kroner, 1250 kroner mva med standard sats på 25 % og totalt 6250 kroner. Denne fakturaen er støttedokumentet.
- Transaksjonen registreres. De 5000 går til en materialkostnadskonto. De 1250 registreres som inngående mva, som kan være fradragsberettiget i henhold til mva reglene. De 6250 står som leverandørgjeld inntil han betaler.
- Mva håndteres. De 1250 blir motregnet mot mva. han belaster sine egne kunder. Hvis han belaster mer enn han betalte, skylder han differansen til skattemyndighetene. Hvis det er mindre, får han refusjon.
- Betaling og avstemming. Han betaler fakturaen, pengene forlater banken, og banktransaksjonen matches mot den registrerte gjelden. Leverandørsaldoen går i null.
- Dataene mater rapporteringen. Disse tallene overføres til mva meldingen, årsregnskapet og skattemeldingen.
Seks trinn. De fleste regnskapsprogrammer håndterer fire av dem automatisk når dokumentet er i systemet.
Hva teller som støttedokumentasjon?
Støttedokumentasjon beviser at en registrert transaksjon har funnet sted og viser hva den var. Uten skikkelig dokumentasjon kan det hende at en bedrift ikke kan støtte transaksjonen for regnskaps eller skatteformål.
Hva teller: leverandørfakturaer, salgsfakturaer, kvitteringer, bankutskrifter, lønnsdokumentasjon og kontrakter der de støtter en post.
Dokumentet trenger nok detaljer til å stå alene: dato, parter, hva som ble kjøpt eller solgt, beløp og MVA der det gjelder. En kortkvittering som bare viser en totalsum fra en jernvarehandel gir kanskje ikke nok detaljer. En spesifisert kvittering gir sterkere dokumentasjon.
Hvor lenge skal den oppbevares? Primærdokumentasjon må oppbevares i fem år etter regnskapsårets slutt. Sekundærdokumentasjon, for eksempel kontrakter, har et krav på tre og et halvt år. Noen sektorer, inkludert byggeprosjektregnskaper, har ti år.
Elektronisk lagring er greit. Ansvaret forblir hos deg selv når regnskapsføreren eller programvareleverandøren din oppbevarer filene.
Hvilke transaksjoner må registreres?
Alt med økonomisk effekt:
- Salg: hver faktura, betalt eller ikke
- Kjøp: materialer, underleverandører, varer for videresalg
- Driftskostnader: husleie, forsikring, telefon, programvare, drivstoff
- Lønn: lønn, arbeidsgiveravgift, feriepenger
- MVA: inn og utbetalinger på alle relevante transaksjoner
- Banktransaksjoner: hver bevegelse inn og ut
- Lån: tilbakebetalinger fordelt mellom hovedstol og renter
- Eiertransaksjoner: penger inn eller ut, noe som betyr mye mer i et aksjeselskap
Det lånepunktet fanger folk. En tilbakebetaling er ikke en enkelt utgift. En del reduserer gjeld, en del er renter, og bare rentene påvirker resultatet ditt.
Bokføring for enkeltpersonforetak kontra aksjeselskap
Mekanikken er identisk. Grensen mellom deg og bedriften er ikke det.
- I et enkeltpersonforetak er du og bedriften den samme juridiske personen. Virksomhetens overskudd beskattes vanligvis som eierens inntekt, og det er enkelt å ta ut penger. Bokføring må fortsatt skille virksomhet fra privat.
- I et aksjeselskap er selskapet atskilt fra deg. Penger som overføres fra selskapet til deg må klassifiseres og dokumenteres riktig, for eksempel lønn, utbytte eller en legitim tilbakebetaling. Å ta dem ut uten å registrere dem riktig skaper problemer ved årsslutt og kan omklassifiseres som skattepliktig inntekt.
Så et aksjeselskap krever strengere disiplin rundt eiertransaksjoner, fordi grensen mellom dine penger og selskapets er juridisk bindende.
MVA og bokføring
Du må vanligvis registrere deg for MVA når din MVA pliktige omsetning overstiger 50 000 kroner over en 12 måneders periode. Før registrering belaster du vanligvis ikke MVA på ditt avgiftspliktige salg, og du kan ikke trekke fra inngående MVA gjennom MVA meldingen.
Når du er registrert, føres MVA gjennom alt. Du belaster utgående MVA på salg, betaler inngående MVA på kjøp og rapporterer differansen. Standardsatsen er 25 %, med reduserte satser for visse varer og tjenester.
De fleste registrerte virksomheter rapporterer seks ganger i året, én melding per tomånedersperiode, med forfall én måned og ti dager etter at perioden er avsluttet. Den tredje perioden flyttes til 31. august for sommerferien. Bedrifter registrert i minst ett år med en omsetning under én million kroner kan søke om å rapportere årlig, med frist 10. mars.
Konsekvensen av bokføringen er lett å ta feil av: MVA må registreres riktig på hver transaksjon underveis. Det er å sortere det ut ved periodens slutt fra en bunke med kvitteringer der feil oppstår.
Manuell vs digital bokføring
Tre tilnærminger, og valget blir stadig mindre.
- Regneark fungerer for en veldig liten bedrift med få transaksjoner. De brytes ned når mva., fakturering og bankmatching kommer inn i bildet.
- Regnskapsprogramvare håndterer bankavstemming, fakturering, telefonkvitteringer og rapportering til myndighetene.
- En regnskapsfører gjør jobben for deg, vanligvis i et av disse systemene. Programvaren automatiserer mekanikken, ikke vurderingen. Det kreves fortsatt korrekt dokumentasjon, korrekt mva behandling og noen som sjekker resultatet mot virkeligheten.
Én ting å planlegge for. Fra 1. januar 2027 må bedrifter som er underlagt bokføringsplikt generelt bruke elektroniske fakturaer når de fakturerer andre bedrifter som er underlagt de samme forpliktelsene, med forbehold om gjeldende unntak. En PDF faktura alene vil ikke tilfredsstille det nye kravet for disse transaksjonene. Fra 1. januar 2030 må relevante bedrifter også bruke et elektronisk regnskapssystem som kan motta og behandle e-fakturaer automatisk.
Hvis du fortsatt fakturerer fra Word eller Excel, er det fristen det er verdt å merke seg.
Vanlige bokføringsfeil
- Manglende kvitteringer. Ingen dokumentasjon betyr at kostnaden kan bli avvist, og momsen med den.
- Forsinket registrering. Tre måneder registrert i én omgang gir feil ingen fanger opp, og du har brukt et kvartal på å bestemme deg i blinde.
- Blanding av privat og forretningsmessig. Spesielt skadelig i et aksjeselskap. En dedikert bedriftskonto løser det meste.
- Feil momsbehandling. Tilbakebetaling av kostnader som ikke kvalifiserer, eller manglende regler for omvendt betalingsplikt på utenlandske tjenester.
- Manglende avstemming av banken. Avstemming beviser at registreringene dine samsvarer med virkeligheten. Hopp over det, og feilene forverres stille og rolig.
- Glemme ubetalte fakturaer. Fakturert er ikke mottatt. Uovervåkede kundefordringer blir et likviditetsproblem.
- Forutsatt at registrering er lik fullført. Å registrere transaksjoner er trinn én. Ingen har sjekket om tallene gir mening.
Når bør du bruke en regnskapsfører?
Vanlige utløsere:
- Lønn starter, noe som fører til arbeidsgiverrapportering og bidrag
- MVA blir komplisert, utenlandske kjøp, blandet aktivitet, omvendt betalingsplikt
- Tid brukt på bokføring overstiger det arbeidet er verdt for deg
- Du ønsker rapportering du faktisk kan handle ut fra
- Du er usikker på om det du gjør er riktig
Mange små bedrifter gjør sin egen bokføring i et godt system og henter bare inn hjelp til årsslutt. Det er en rimelig mellomvei.
Sjekkliste for bokføring
- Ta vare på alle dokumenter: ingen dokumentasjon, ingen fradrag
- Registrer månedlig: feil er billige å rette opp når de er nye
- Avstemm banken: dette er det som beviser at registreringene dine er riktige
- Sjekk mva. per transaksjon: ikke ved periodeslutt
- Følg opp ubetalte fakturaer: fakturert er ikke betalt
- Bruk en separat bedriftskonto: den enkleste løsningen for det vanligste problemet
- Gjennomgå tallene, ikke bare skriv dem inn: se på hva de forteller deg
- Oppbevar dokumentasjonen riktig: fem år for primærdokumentasjon
Trenger du hjelp med regnskapet ditt?
Nøyaktig bokføring hjelper deg med å følge regelverket, forstå økonomien din og unngå kostbare feil. Riktigregnskap hjelper bedrifter over hele Norge med å holde regnskapet nøyaktig, håndtere moms og overholde rapporteringskravene.
Ta kontakt i dag for å gjøre bokføringen din enklere og mer pålitelig.